Baimė, godumas ir meilė butams: ką apie pinigus sako investuotojų neracionalumą tyręs Lukas Macijauskas
Fondų valdytojas ir ekonomikos mokslų daktaras Lukas Macijauskas pasakoja, kodėl žinios investuojant prideda pasitikėjimo, bet ne tikslumo, kokia grąža yra reali, kodėl būstas Lietuvoje negali brangti dabartiniu tempu ir kodėl šalies obligacijų rinkai praverstų krizė. Pridedame skaičius ir tyrimus, kurie tai patvirtina.
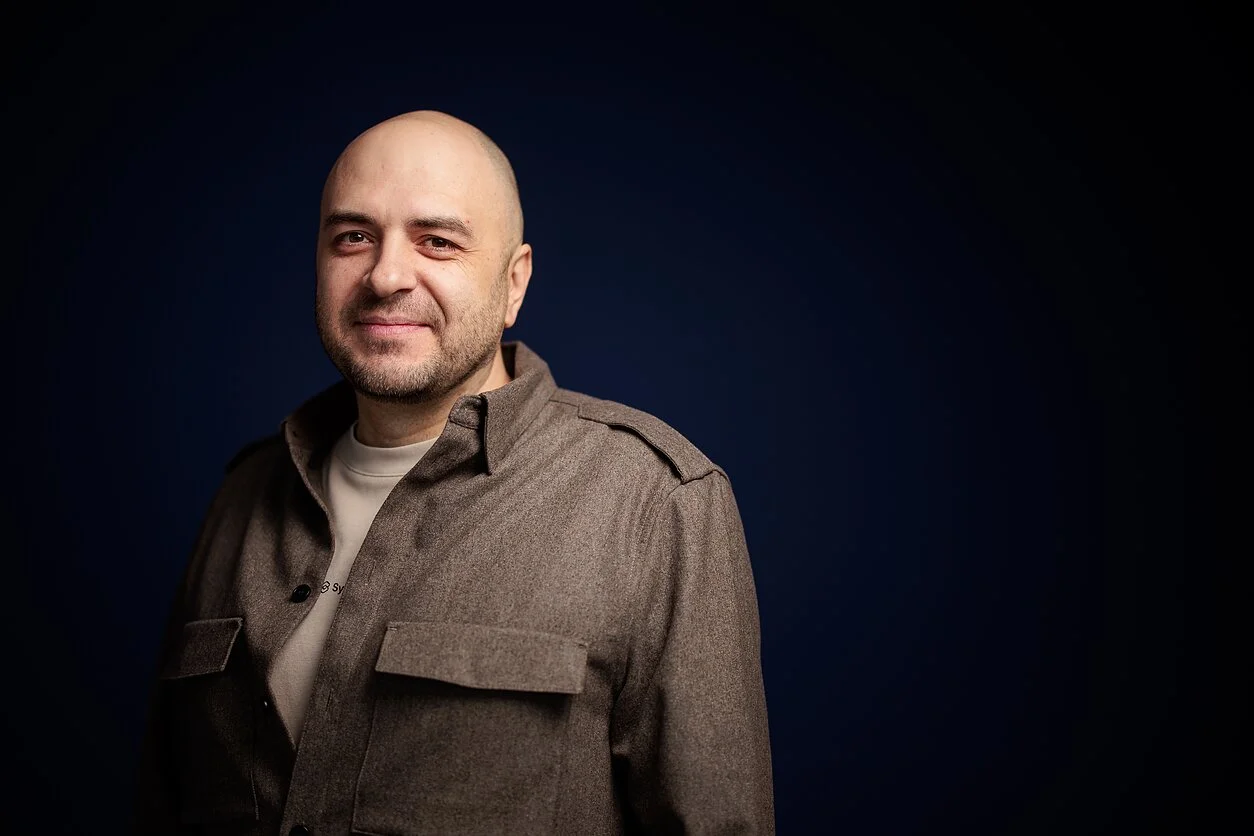
Lukas Macijauskas apie investuotojų neracionalumą parašė daktaro disertaciją, o šiandien jo bendrai įkurta „Synergy Finance“ valdo daugiau kaip 350 mln. eurų. Naujame pokalbyje su Migle Grybiniene jis daugiau kaip pusantros valandos kalba apie tai, kas iš tikrųjų lemia mūsų sprendimus dėl pinigų. Jo atsakymas trumpas: baimė ir godumas. Surinkome svarbiausias pokalbio mintis ir pridėjome skaičius bei tyrimus, kurie leidžia jas pasitikrinti.
Nuo 10 tūkstančių litų iki biuro virš autoserviso
Pirmuosius pinigus investicijoms L. Macijauskas uždirbo būdamas maždaug dvidešimties, vasarą dirbdamas Jungtinėse Valstijose. Bendraamžiai grįžę pirkdavo automobilį, o jis Kauno Laisvės alėjoje pamatė banko reklamą, siūliusią nemokamą konsultaciją, ir užėjo. Netrukus jį, kaip ir daugelį tuo metu, įtraukė sparčiai kilusios Balkanų šalių akcijos, apie kurias žinių sėmėsi iš interneto forumų. Jei pirkinys per mėnesį ar ketvirtį nepabrangdavo dešimtadaliu, tai atrodė silpnas rezultatas. Pasak jo, tada atrodė, kad sistema perprasta, ir lygiai taip pat daugeliui atrodo dabar.
2008 m., likus maždaug trims mėnesiams iki banko „Lehman Brothers“ žlugimo, jis išėjo iš darbo ir pardavė beveik visas investicijas, nes kaupė kapitalą savo įmonei. Pats tai vadina visišku sutapimu. Įmonę su kolegomis įkūrė pačiame krizės įkarštyje ir manė pataikęs geriausią laiką per pusę amžiaus. Tik neįvertino vieno: pinigų turėjo jie, bet ne klientai. Pirmasis biuras buvo maždaug 15 kvadratinių metrų kambarys, vėliau įmonė glaudėsi virš autoserviso, o dveji treji pirmieji metai, jo žodžiais, priminė badmetį. Išsilaikyti padėjo investavimo mokymai, o fondų valdymo licenciją įmonė gavo tik 2012 m.
Kai kyla – perkame, kai krenta – bijome
Dažniausia klaida, kurią L. Macijauskas mato, yra paprasta: žmonės pasižiūri, kas per pastaruosius penkerius metus pabrango labiausiai, ir nusprendžia, kad taip bus ir toliau. Ta pati logika veikia priešinga kryptimi. Kai kainos krenta, atrodo, kad kris amžinai. Parduotuvėje nuolaida vilioja, o biržoje gąsdina, nors pasaulio akcijų indeksas iki nulio nukristi negali.
Šiuo metu, jo vertinimu, gyvename godumo laikotarpiu. Po jo ateis baimė, ir būtent šie du kraštutinumai sukuria geriausias progas tiems, kas turi planą.
Protas nepadeda, o planas padeda
Į klausimą, ar protingesni ir daugiau žinantys žmonės investuoja geriau, pašnekovas atsako neigiamai: „Kuo daugiau domiesi ir skaitai, tuo daugiau pasitikėjimo įgauni, bet ne daugiau pataikymo.“ Rezultatai net šiek tiek prastėja, nes pasitikintis savimi žmogus sudaro daugiau sandorių.
Dėl tos pačios priežasties, jo pastebėjimu, moterys investuoja racionaliau. Jos labiau vertina planą ir jo laikosi, o vyrams norisi „vairuoti“: čia paspausti, ten pakeisti. Dalis jų investavime ieško ne grąžos, o azarto, ir tokie niekada nesirenka automatinio investavimo. Tai sutampa su žinomu JAV mokslininkų Brado Barberio ir Terrance’o Odeano tyrimu: vyrai prekiavo 45 proc. dažniau nei moterys ir dėl to uždirbo mažiau.
Kokia grąža yra gera
Dviženklė metinė grąža ilgą laiką yra sunkiai pasiekiama, sako L. Macijauskas. Labai geras rezultatas yra 8–9 proc. per metus, skaičiuojant visą ciklą su gerais ir blogais metais, ir dauguma neprofesionalių investuotojų jo nepasiekia. Pats pripažįsta, kad daugelis jo įmonės fondų pastaruoju metu uždirba po 20–25 proc., bet laikyti tai norma būtų absurdas.
Jis siūlo maratono palyginimą. Kas nėra išgyvenęs didelės krizės, tas nubėgo tik pirmuosius kilometrus ir dar nežino, ar pasieks finišą.
Būstas: meilė pagrįsta, bet lūkesčiai per dideli
Lietuvių prisirišimą prie nekilnojamojo turto pašnekovas vadina suprantamu. Kas prieš trisdešimt metų turėjo butą, sodą ar mišką, mato, kiek jie pabrango. Tačiau pabrango todėl, kad pradėta nuo labai žemų kainų. Klaida, jo nuomone, yra tikėtis tokio paties tempo toliau.
Vokietijoje būstas brangsta maždaug 3 proc. per metus, dar kelis procentus duoda nuoma, taigi iš viso išeina 5–6 proc. Lietuvoje tiek atrodo kaip nesėkmė. Jei kainos ir toliau kiltų po 10 proc. kasmet, juokauja jis, po dešimtmečio pardavęs kotedžą Kaune nusipirktum namą Ciuriche. Realesnis scenarijus yra tas, kad kainos ims kilti europietišku tempu, kartu su infliacija. Jis taip pat neabejoja, kad nekilnojamasis turtas Lietuvoje anksčiau ar vėliau bus apmokestintas plačiau.
Skaičiai rodo, kiek toli nuo europinio tempo esame. „Eurostato“ duomenimis, šių metų pradžioje būstas Lietuvoje per metus pabrango 11,9 proc., ES vidutiniškai – 5,1 proc. Lietuvos bankas skaičiuoja, kad per dešimtmetį gyventojų pajamos išaugo apie 150 proc., o būsto kainos – apie 170 proc.
Obligacijos: kodėl praverstų krizė
Viena aštriausių pokalbio minčių skirta įmonių obligacijoms. L. Macijauskas mano, kad Lietuvai būtų sveika patirti obligacijų krizę. Dabartinę padėtį jis juokais vadina obligacijų vakarėliu: jas leidžia kas netingi, o pirkėjai dažnai nesigilina, kuo skola užtikrinta.
Obligacija obligacijai nelygu. Vokietijos vyriausybės skola ir nedidelio statybų projekto obligacijos skiriasi kaip diena ir naktis, nors vadinasi taip pat. Jei užstatas yra įmonės akcijos, verta paklausti, ar toje įmonėje apskritai yra turto. Patikimiausias užtikrinimas, pasak jo, yra pirminė hipoteka, notaro įregistruota investuotojo naudai. Lietuvos bankas primena tą patį kitais žodžiais: kuo didesnės siūlomos palūkanos, tuo rizikingesnė skola.
Ar sprogs dirbtinio intelekto burbulas
Čia pašnekovas atsargus. Didžiosios technologijų bendrovės, kitaip nei 2000-aisiais, iš tikrųjų daug uždirba. Tačiau pačios dirbtinio intelekto kūrėjos jam primena interneto bumo laikus: jos žada, kad didieji pelnai dar priešaky, ir net nėra biržoje. Jis nemano, kad burbulas sprogs anksčiau, nei šios įmonės į biržą išeis.
Net jei sprogtų, tai nebūtų pasaulio pabaiga. XIX a. bankrutavo apie du šimtus geležinkelių bendrovių, bet geležinkeliai pakeitė prekybą. Interneto bumo simbolis „Cisco“ atpigo apie 80 proc., o internetas pakeitė viską. Abiem atvejais daugiausia laimėjo ne tie, kas kūrė technologiją, o tie, kas ja pasinaudojo. Todėl L. Macijauskas mano, kad dirbtinis intelektas labiausiai padės mažoms įmonėms, kurios pagaliau galės konkuruoti su didelėmis.
Ką daryti paprastam žmogui
Pašnekovas kartoja, kad sėkmingas investavimas yra ilgas ir nuobodus. Kas žada greitą ir linksmą, tas arba pats dar nematė krizės, arba apgaudinėja. Iš pokalbio galima išsinešti kelis praktiškus dalykus.
- Turėkite planą. Kas investuoja atsitiktinai, tas beveik visada atsilieka nuo rinkos.
- Paprastas planas irgi tinka. Vienas iš jų – nusipirkti viso pasaulio akcijų fondą ir jo neliesti. Tik reikia būti pasiruošus, kad jo vertė kada nors gali nukristi perpus.
- Nepervertinkite išskaidymo. Pasaulio akcijų indekse, jo skaičiavimu, apie 70 proc. sudaro JAV, o JAV rinkoje apie 40 proc. tenka dešimčiai įmonių.
- Vertinkite galimybę parduoti. Viena jo jaunystės investicija nuvertėjo tiek, kad pardavimo mokestis viršijo likusią vertę. Egzotiškoje rinkoje įstrigti lengva.
- Nelaukite. Jo žodžiais, investavimas didina atskirtį: kas neinvestuoja, tas dėl infliacijos atsilieka nuo tų, kas investuoja.
Verta turėti galvoje, kad L. Macijauskas pats valdo fondus ir, kaip sako, visas asmenines santaupas investuoja per juos. Jo patarimai yra nuomonė, o ne nešališka rekomendacija.
O ko mokyti vaikus
Į šį klausimą pašnekovas atsako sąžiningai: tiksliai nežino. Šešiamečiam sūnui jis pats sukūrė kompiuterinį žaidimą. Išsprendi sudėties uždavinį – gauni pinigėlį, už sutaupytus pinigėlius nusiperki karvę, o ši duoda dar po pinigėlį. Senelis berniukui už pagalbą tvarkant žolę moka du eurus, ir tai, tėvo manymu, gera pamoka, jei nemokama per daug.
Finansinio raštingumo, jo nuomone, reikia mokyti taip pat anksti kaip anglų kalbos. Tačiau pradėti reikia ne nuo investavimo, o nuo to, kaip neišleisti ir kaip taupyti. Sunkiausia tėvams šiandien kita užduotis: parodyti vaikui, kad pinigai atsiranda iš pastangų.
Straipsnis parengtas pagal pokalbį su L. Macijausku ir viešai skelbtus duomenis. Tai nėra investavimo rekomendacija: investuojant galima prarasti dalį ar visus pinigus.
Šaltiniai
- Pokalbis su Luku Macijausku („YouTube“)
- „Savaitė“: būsto kainos, „Eurostato“ ir Lietuvos banko duomenys
- Lietuvos bankas: ką reikia žinoti investuojant į obligacijas
- B. Barber, T. Odean, „Boys Will Be Boys: Gender, Overconfidence, and Common Stock Investment“ (2001).
Video
Nuotraukos (5)